6 000 euros par an : c’est la cible réelle derrière 500 euros mensuels. Pour viser 500 euros par mois, les options les plus directement actionnables sont les services rémunérés à l’heure, le freelancing, le tutorat, la revente ou la location de biens. L’investissement peut produire ce niveau de revenu, mais il exige un capital important et comporte des risques ; les montants annoncés doivent être vérifiés, distingués en brut ou net et adaptés au temps disponible.
Le premier arbitrage porte donc sur la ressource que vous pouvez mobiliser : du capital, des heures disponibles, une compétence vendable ou un bien déjà possédé. Un rendement de 3 % appliqué à 200 000 euros produit théoriquement 6 000 euros bruts par an, tandis qu’une activité rémunérée 20 euros disponibles par heure demande 25 heures mensuelles avant ajustement des frais et prélèvements.
L’objectif réel : 500 euros par mois, soit 6 000 euros par an
500 euros mensuels représentent 6 000 euros annuels si le revenu est encaissé douze mois de suite. Cette conversion permet de comparer un salaire complémentaire, une activité indépendante, une location ou un placement sur la même période, tout en séparant immédiatement le brut, le net et l’argent réellement disponible.
Ainsi, un chiffre d’affaires de 500 euros ne signifie pas 500 euros dans votre poche. Une activité peut supporter des cotisations, des frais de déplacement, des outils, des commissions de plateforme, une assurance ou une fiscalité supplémentaire.
Le bon calcul commence par la question suivante : quel montant voulez-vous réellement conserver après les dépenses directement liées à l’activité ? Si l’objectif est de disposer de 500 euros, il faut viser un montant supérieur lorsque des frais et prélèvements réduisent l’encaissement initial. Le chiffre exact dépend du statut, du type de revenu et de la situation fiscale.
Pour un placement, le même problème existe sous une autre forme. Un rendement annoncé peut être brut, avant frais, avant fiscalité et avant éventuelle baisse de la valeur du capital. Une distribution mensuelle ne transforme pas automatiquement le placement en revenu stable.
| Objectif affiché | Ce qu’il mesure | Risque de confusion |
|---|---|---|
| 500 € de chiffre d’affaires | Ventes ou facturation encaissées | Les charges restent à payer |
| 500 € de revenu brut | Montant avant certains prélèvements | Le disponible final sera inférieur |
| 500 € de revenu net | Montant après les charges retenues | Les frais personnels peuvent encore réduire le solde |
| 500 € disponibles | Somme réellement utilisable | Il faut intégrer tous les coûts liés à l’opération |
Quel capital faut-il pour obtenir 500 euros par mois ?
Pour obtenir théoriquement 6 000 euros bruts par an avec un capital, il faut diviser 6 000 par le rendement annuel retenu : 200 000 euros à 3 %, 150 000 euros à 4 % et 120 000 euros à 5 %. Ces montants sont des repères mathématiques, pas des rendements promis ni des capitaux suffisants pour garantir 500 euros nets.
Ainsi, la formule de base est simple : capital nécessaire = revenu annuel visé ÷ rendement annuel hypothétique. Elle fonctionne uniquement si le rendement est exprimé avant ou après les mêmes éléments dans les deux termes du calcul.
Voici la comparaison brute :
| Rendement annuel hypothétique | Calcul | Capital théorique | Limite principale |
|---|---|---|---|
| 3 % | 6 000 ÷ 0,03 | 200 000 € | Capital élevé et rendement non garanti |
| 4 % | 6 000 ÷ 0,04 | 150 000 € | Frais et fiscalité non inclus |
| 5 % | 6 000 ÷ 0,05 | 120 000 € | Variations possibles du revenu ou du capital |
Ces calculs répondent à une hypothèse de distribution régulière. Ils ne disent rien de la perte en capital, de la liquidité, de l’évolution des loyers, des frais de gestion ou de l’inflation. Un placement de marché peut perdre une partie du capital investi. Les performances passées ne préjugent pas des performances futures.
Une idée reçue revient souvent : « 5 % de rendement signifie 5 % de revenu garanti chaque année ». Le calcul montre seulement ce que donnerait un taux constant ; il ne crée ni obligation de paiement ni stabilité automatique.
Préserver le capital impose aussi de distinguer deux stratégies. La première cherche à vivre des revenus distribués sans vendre les actifs. La seconde accepte de retirer progressivement une partie du capital pour compléter les revenus.
Or, ces deux approches n’ont pas le même horizon. Une consommation progressive peut réduire le capital disponible et raccourcir la durée du complément, surtout si les retraits interviennent pendant une période de baisse des marchés.
Les frais, l’impôt et l’inflation modifient le résultat
Un rendement brut de 4 % sur 150 000 euros donne 6 000 euros bruts par an, soit 500 euros par mois en moyenne. Si des frais annuels diminuent le rendement, la somme distribuée baisse ; si l’impôt s’applique ensuite, le montant réellement disponible diminue encore.
La fiscalité dépend de l’enveloppe, de la nature du revenu, du pays de résidence et de la situation du foyer. Une règle fiscale ne doit donc pas être transposée d’un produit à l’autre sans vérification auprès de l’administration fiscale ou d’un professionnel compétent.
La liquidité compte autant que le rendement affiché. Un actif difficile à vendre peut produire un revenu périodique tout en immobilisant l’épargne, tandis qu’un produit facilement accessible peut présenter une rémunération différente ou un risque de baisse.
Combien de travail faut-il pour générer 500 euros par mois ?
Un revenu d’activité peut atteindre 500 euros avec peu de capital initial, à condition de vendre suffisamment d’heures, de missions ou de produits et de conserver une marge après les frais. À titre pédagogique, 500 euros correspondent à 15 heures mensuelles à 33,33 euros disponibles par heure, 25 heures à 20 euros ou 40 heures à 12,50 euros.
Ainsi, le tarif réellement disponible doit remplacer le tarif affiché dans le calcul. Si 20 euros sont facturés mais que les frais et prélèvements réduisent la somme conservée, 25 heures ne suffiront plus pour atteindre 500 euros disponibles.
| Montant disponible par heure | Calcul mensuel | Volume nécessaire | Heures invisibles à ajouter |
|---|---|---|---|
| 12,50 € | 500 ÷ 12,50 | 40 heures | Prospection, préparation et déplacements |
| 20 € | 500 ÷ 20 | 25 heures | Facturation et suivi client |
| 33,33 € | 500 ÷ 33,33 | Environ 15 heures | Acquisition et administration |
Le taux horaire apparent peut masquer une rentabilité faible. Une mission de deux heures qui nécessite une heure de trajet, trente minutes de préparation et plusieurs échanges ne rémunère pas réellement deux heures.
Les heures invisibles comprennent la recherche de clients, les devis, les relances, la préparation, la livraison, la correction, l’encaissement et la gestion administrative. Un objectif de 500 euros exige donc un volume de travail supérieur au seul temps facturé.
Les services locaux peuvent démarrer avec une barrière financière limitée : aide informatique, garde, petits travaux autorisés, assistance administrative, photographie, cours ou accompagnement pratique. Leur limite tient à la demande locale, à la mobilité et à la capacité à obtenir des créneaux récurrents.
Le tutorat obéit au même raisonnement. Le tarif dépend de la matière, du niveau, de l’expérience, du format en ligne ou à domicile, de la zone géographique et du statut ; les montants présentés dans des contenus étrangers ou commerciaux ne sont pas comparables sans conversion et vérification.
Calculer les missions et les ventes nécessaires
Une mission facturée 125 euros exige quatre ventes mensuelles pour atteindre 500 euros de chiffre d’affaires. Si la marge réellement disponible n’est que de 80 euros par mission, il faut 6,25 missions : en pratique, sept missions et un suivi régulier.
Pour un produit numérique, le raisonnement porte sur la marge unitaire. Un produit vendu 25 euros avec 5 euros de frais laisse 20 euros avant les autres prélèvements ; 500 divisés par 20 donnent 25 ventes mensuelles dans cette hypothèse.
Mais une vente n’est jamais un revenu automatique. Il faut créer l’offre, attirer des visiteurs, répondre aux demandes, traiter les paiements et gérer les remboursements éventuels.
Avant toute mission ou vente, faites confirmer par écrit le prix, la prestation, les délais, les frais et les conditions de paiement. Cette formalité réduit les litiges et permet de calculer la marge au lieu de confondre promesse commerciale et encaissement.
Trois scénarios réalistes pour atteindre 500 euros mensuels
Le scénario entièrement fondé sur le travail convient lorsque le capital est limité et que des heures sont disponibles ; le scénario fondé sur le capital exige une épargne déjà constituée ; le modèle hybride répartit l’effort entre une activité complémentaire et une épargne progressive. Aucun des trois ne fournit une régularité automatique.
Ainsi, le choix doit partir du délai accepté. Une activité de service peut produire un premier encaissement après la prospection et la réalisation d’une mission, tandis qu’un capital à constituer repousse le revenu à plus tard.
| Scénario | Capital initial | Temps requis | Stabilité | Risque principal |
|---|---|---|---|---|
| Capital | Élevé | Faible gestion courante | Variable selon l’actif | Perte, frais, fiscalité, illiquidité |
| Travail | Faible | Élevé au démarrage | Dépend des clients | Manque de missions ou surcharge |
| Hybride | Progressif | Modéré à élevé | Répartie entre deux sources | Complexité et dispersion |
Scénario entièrement fondé sur le capital
Avec 120 000 à 200 000 euros, les calculs théoriques précédents produisent 6 000 euros bruts annuels selon une hypothèse de rendement de 5 % à 3 %. Cette voie peut réduire le temps de travail courant, mais elle expose l’épargne aux frais, à la fiscalité, aux variations de valeur et à la baisse éventuelle des distributions.
Ce scénario convient ici uniquement à une personne disposant déjà d’un capital diversifié et d’une réserve de sécurité séparée. Il ne convient pas à quelqu’un qui devrait s’endetter ou investir toute son épargne pour atteindre un revenu mensuel incertain.
Scénario entièrement fondé sur le travail
Le travail complémentaire repose sur une compétence vendable, une offre précise et un canal d’acquisition. Le calcul de référence est 25 heures mensuelles à 20 euros disponibles par heure, avant d’ajouter les heures non facturées et les prélèvements propres au statut.
Les options les plus lisibles sont le freelancing, le tutorat, les services de proximité et les extras déclarés. Le principal obstacle n’est pas toujours la compétence technique : c’est souvent la régularité commerciale, car un mois rempli peut être suivi d’un mois vide.
Dans ce cas, ne faites pas de la création de contenu ou de l’affiliation votre première source si vous avez besoin d’un revenu prévisible rapidement. Ces modèles demandent une audience, des essais et un délai d’acquisition que les commissions ne compensent pas forcément.
Scénario hybride
Le modèle hybride combine une activité mensuelle avec une épargne régulière ou une petite source issue d’un bien déjà possédé. Il peut réduire la pression sur chaque levier, à condition de suivre séparément le temps consacré, les frais et le montant effectivement disponible.
Un exemple purement hypothétique consiste à viser 300 euros disponibles grâce à 15 heures à 20 euros, puis 200 euros grâce à une seconde activité ou à une location ponctuelle. Ce montage devient fragile si les deux revenus dépendent du même client ou de la même saison.
La diversification utile ne consiste pas à empiler cinq idées. Elle consiste à choisir deux sources dont les risques ne se déclenchent pas au même moment, puis à supprimer celle dont la marge ou la demande reste insuffisante.
Constituer le capital nécessaire : délai, épargne et trésorerie
Le délai de constitution dépend du capital de départ, du montant épargné chaque mois, des versements irréguliers et du rendement effectivement obtenu. Sans hypothèse fiable de rendement, le calcul le plus robuste consiste à diviser le capital cible par l’épargne mensuelle, puis à traiter tout rendement comme une variable et non comme une promesse.
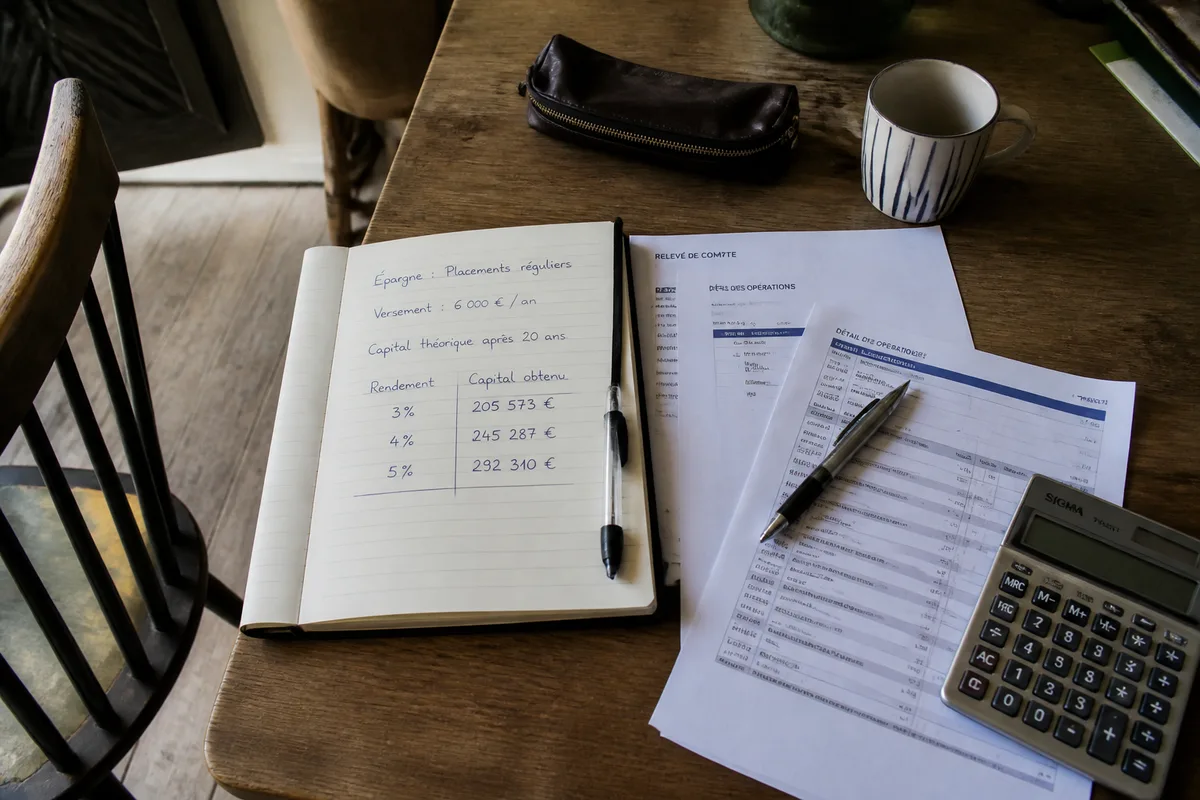
Ainsi, une personne qui épargne 500 euros par mois accumule 6 000 euros sur douze mois hors rendement ; atteindre 120 000 euros demanderait 240 mois dans ce modèle linéaire, soit vingt ans. Cette durée illustre pourquoi un revenu d’investissement important repose généralement sur une longue phase d’accumulation.
La formule simple est : capital futur hors rendement = capital initial + épargne mensuelle × nombre de mois. Elle ne tient pas compte de l’inflation, des frais, des retraits ni des variations de valeur.
Si un rendement est ajouté à une simulation, il faut indiquer s’il est brut ou net, annuel ou mensuel, constant ou variable, et si les revenus sont réinvestis. Une simulation à taux fixe sert à comparer des ordres de grandeur ; elle ne prédit pas le résultat obtenu.
Le décalage de trésorerie mérite la même attention dans une activité. Un client peut payer après la livraison, une plateforme peut retenir temporairement les fonds, ou une dépense peut précéder l’encaissement. Le revenu comptable et l’argent disponible à la date du loyer ne coïncident donc pas toujours.
Or, un projet qui atteint 500 euros sur le papier peut rester déficitaire lorsque les achats, déplacements ou abonnements sont réglés avant les ventes. Conservez une réserve distincte et mesurez les encaissements réellement reçus, pas seulement les factures émises.
Seuil de rentabilité et critère d’arrêt
Le seuil de rentabilité est atteint lorsque la marge disponible couvre les coûts engagés pour produire et vendre. Pour le calculer, additionnez les coûts fixes, les coûts variables et le temps minimal acceptable, puis comparez le résultat à la marge par vente ou par heure.
Arrêtez ou modifiez une méthode lorsque trois conditions se combinent : la demande reste faible après plusieurs tests cohérents, le coût d’acquisition dépasse la marge et le temps mobilisé empêche une option plus rentable.
Ne financez pas une offre déficitaire pour atteindre un chiffre d’affaires flatteur. Une activité qui génère 500 euros de ventes et 550 euros de coûts détruit de la trésorerie.
Quel revenu reste après charges, déclaration et fiscalité ?
Le chiffre d’affaires réellement nécessaire pour conserver 500 euros dépend du statut, des cotisations, des frais professionnels, de l’impôt et de la situation du foyer. Pour une activité indépendante, les cotisations et contributions sociales sont calculées selon un taux forfaitaire appliqué au chiffre d’affaires, tandis que le revenu net correspond au chiffre d’affaires diminué de toutes les charges engagées.
Ainsi, le montant à facturer ne peut pas être fixé sérieusement avec un taux universel. Il faut reprendre le régime applicable, la nature de l’activité, les frais réels, le mode de paiement de l’impôt et les éventuelles taxes professionnelles.
Selon mon-entreprise.urssaf.fr, lorsqu’un abattement forfaitaire est appliqué au titre des frais professionnels, les charges réelles ne sont pas déduites une seconde fois dans ce calcul. La CFE n’est pas intégrée au simulateur et elle est due dès la deuxième année d’exercice, selon les informations indiquées par cette même source.
Ces éléments rendent le calcul plus exigeant qu’une simple soustraction. Une personne peut recevoir 500 euros, payer ses cotisations plus tard et croire à tort que la somme est immédiatement disponible.
Pour les revenus 2025, l’Urssaf indique que la déclaration peut être effectuée sur impots.gouv.fr depuis le 9 avril. Les indépendants effectuent une seule déclaration pour calculer leurs cotisations et contributions sociales ainsi que leur impôt sur le revenu.
La déclaration reste obligatoire lorsque la personne n’est pas imposable ou lorsque le revenu d’activité est nul ou déficitaire. Après validation sur impots.gouv.fr, l’administration fiscale transmet automatiquement les éléments nécessaires au calcul des cotisations et contributions sociales à l’Urssaf.
Ces informations administratives sont datées et susceptibles d’évoluer. Vérifiez auprès des sources officielles françaises les obligations de déclaration, les cotisations sociales et le régime fiscal correspondant à l’activité avant de commencer.
Étudiants, salariés et aides sociales
Un revenu supplémentaire peut modifier l’examen d’une aide, d’une allocation ou d’une bourse selon les ressources retenues, la période de référence et la nature du revenu. L’impact ne se déduit donc pas du seul montant encaissé pendant le mois.
Les étudiants doivent vérifier les conditions auprès de l’organisme qui verse la bourse ou l’aide concernée. Les salariés doivent examiner les règles propres à l’allocation éventuelle et les clauses de leur contrat de travail, notamment celles liées à l’activité concurrente ou au temps de repos.
Ne supprimez pas une activité au seul motif qu’elle augmente les ressources. Calculez d’abord l’effet global : revenu supplémentaire, aide éventuellement réduite, frais engagés et temps retiré aux études ou à l’emploi principal.
Quels risques faut-il écarter avant de chercher 500 euros ?
Les promesses de 500 euros rapides reposent souvent sur un chiffre d’affaires présenté comme un revenu, un rendement choisi après coup ou une commission sans coût d’acquisition. La décision prudente consiste à demander le volume de ventes, le délai d’encaissement, les frais, les conditions de retrait et la preuve du revenu net.
Ainsi, refusez toute promesse de gains faciles ou toute demande de versement préalable avant une mission, une formation ou l’accès à une plateforme. Vérifiez l’identité de l’interlocuteur avant de transmettre des données bancaires.
Le marketing multiniveau, la crypto-actif, le dropshipping et certaines formations commerciales peuvent présenter des gains théoriques sans démontrer la marge réellement conservée par un débutant. Un rendement n’est jamais garanti, une commission dépend d’une vente et une simulation ne remplace pas un historique vérifiable.
Les plateformes de mise en relation peuvent faciliter la prospection, mais elles peuvent aussi appliquer des commissions, imposer des règles de paiement ou rendre l’activité dépendante d’un classement interne. Lisez les conditions avant de bâtir votre objectif mensuel sur un seul intermédiaire.
Avant de revendre ou de louer un bien, vérifiez vos droits, l’état du bien, l’assurance, les frais et les règles applicables à l’opération. Une location peut entraîner des coûts de remise en état, des périodes sans occupant ou des obligations qui réduisent la marge.
Le bon signal n’est pas une capture d’écran affichant un revenu élevé. C’est une chaîne vérifiable : offre claire, client identifié, prix écrit, frais connus, paiement encaissé et marge calculée.
Comment choisir entre capital, travail et combinaison des deux ?
Mais cette décision doit partir de vos contraintes, pas d’un classement général. Un salarié avec dix heures disponibles ne dispose pas du même levier qu’un étudiant avec une compétence recherchée, ni qu’un propriétaire pouvant louer un bien inutilisé.
| Votre situation | Option prioritaire à tester | Ce qu’il faut mesurer | Décision prudente |
|---|---|---|---|
| Peu de capital, compétence vendable | Service ou freelancing | Marge par heure et demande | Tester une offre avant d’acheter du matériel |
| Peu de temps, capital déjà constitué | Placement diversifié étudié avec prudence | Risque, frais, liquidité, fiscalité | Ne pas viser un rendement garanti |
| Bien disponible | Location ou revente | État, assurance, frais et occupation | Calculer la marge nette par opération |
| Temps et épargne régulière | Modèle hybride | Contribution de chaque source | Supprimer le levier déficitaire |
Un salarié peut commencer par une offre limitée à un créneau hebdomadaire et mesurer les demandes avant de réduire son emploi principal. Un étudiant doit intégrer ses cours, ses examens et l’effet potentiel sur ses aides. Un investisseur doit vérifier qu’il ne met pas en danger son épargne de précaution.
La décision devient mesurable avec quatre indicateurs : montant réellement disponible, heures totales, délai avant premier encaissement et risque maximal accepté. Si l’un de ces indicateurs est inconnu, l’offre n’est pas encore prête à être financée.
Qu’est-ce qui paie ?
La réponse doit apparaître dans les chiffres : un client récurrent, une marge nette positive ou un capital adapté au risque. Le trafic, les abonnés et les ventes brutes ne suffisent pas.
Questions fréquentes sur les 500 euros mensuels
Comment atteindre 100 euros par jour avec une activité complémentaire ?
Il faut viser 100 euros réellement disponibles, par exemple avec une prestation à 100 euros, deux missions à 50 euros ou cinq heures rémunérées 20 euros nettes. Les frais, le temps de préparation, les déplacements et les prélèvements peuvent obliger à facturer davantage pour conserver cette somme.
Peut-on gagner 500 euros en 24 heures ?
C’est possible uniquement si une prestation déjà vendue, une vente importante ou la location d’un bien produit cette somme avec un paiement rapide. Sans compétence immédiatement mobilisable, client identifié ou bien à céder, obtenir 500 euros disponibles en une journée n’est pas prévisible, et plusieurs petites ventes peuvent dépasser ce délai.
Le verdict : mesurer avant d’augmenter l’effort
Générer 500 euros par mois revient à viser 6 000 euros par an, avec un compromis entre capital, temps, risque et stabilité. Un capital de 120 000 à 200 000 euros peut produire un revenu théorique selon l’hypothèse retenue, tandis qu’une activité complémentaire peut atteindre le même objectif avec moins d’argent et davantage d’implication.
Recalculez l’objectif avec votre revenu net visé, vos frais, votre délai acceptable, votre disponibilité et votre perte maximale supportable. Ne financez pas une méthode dont le chiffre d’affaires dépasse à peine les coûts, et ne remplacez pas une règle officielle par une estimation commerciale.
Le scénario le plus solide est celui dont la marge, le volume d’heures et le délai d’encaissement sont vérifiables avant l’extension, si le coût reste maîtrisé.
