300 € disponibles chaque mois ne justifient pas encore un achat automatique : commencez par établir votre budget et une épargne de précaution liquide, puis choisissez vos placements selon votre objectif, votre horizon et votre tolérance au risque. Les options principales sont les livrets réglementés, l’assurance-vie, le PEA et les ETF, l’immobilier ou les SCPI ; les cryptomonnaies et le non-coté restent secondaires, risqués et exposés à une perte partielle ou totale du capital.
Le premier résultat attendu n’est donc pas un rendement affiché, mais une décision soutenable : savoir quelle somme peut être immobilisée, combien de temps, avec quels frais et quelle perte temporaire. Un débutant qui sécurise d’abord ses dépenses essentielles évite de vendre un placement volatil au mauvais moment, tandis qu’un jeune investisseur qui confond épargne, investissement et spéculation augmente son risque sans améliorer nécessairement sa marge financière.
1. Vérifier sa situation avant d’investir
Avant de choisir un support, calculez la somme réellement disponible après les dépenses essentielles, les dettes et les engagements prévisibles. Une épargne de précaution liquide passe avant les placements risqués, car elle absorbe une panne, une baisse de revenus ou un déménagement sans forcer une vente dans l’urgence.
La première somme investie doit rester récupérable sans mettre votre budget sous tension. Ainsi, le diagnostic commence par les flux réels, pas par une promesse de rendement.
Faire le point sur son budget
Regroupez les revenus réguliers, les charges fixes, les dépenses variables et les sorties exceptionnelles sur plusieurs mois observés. Le montant investissable correspond à un excédent durable, pas à une somme disponible une seule fois après une prime ou un remboursement.
Un tableau simple suffit :
- revenus nets effectivement encaissés ;
- loyer, énergie, transport, alimentation et assurances ;
- remboursements de crédit et autres engagements ;
- dépenses prévisibles dans les prochains mois ;
- solde restant après ces postes.
Une somme mensuelle trop ambitieuse finit souvent suspendue au premier imprévu. Mieux vaut un versement inférieur, maintenu sans tension, qu’un effort élevé abandonné après deux mois.
Constituer une épargne de précaution
Une réserve de précaution doit couvrir environ trois à six mois de dépenses essentielles, selon la stabilité des revenus, la présence d’un véhicule, le type de logement et l’aide financière réellement disponible. Elle reste liquide et placée sur un support dont la valeur ne fluctue pas avec les marchés.
Le Livret A peut recevoir jusqu’à 22 950 € de versements pour une personne physique, hors intérêts capitalisés. Le LEP possède un plafond de versements de 10 000 €, hors intérêts, avec des conditions d’éligibilité liées au revenu fiscal de référence.
Les intérêts du Livret A et du LDDS sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux, lui, évolue selon les décisions et règles applicables à la période concernée ; aucun chiffre de rémunération ne doit être figé dans un article publié en 2026 sans donnée officielle datée.
Une réserve accessible réduit le risque de vendre un ETF ou une part de fonds après une baisse. Elle paie moins qu’un actif risqué dans certaines périodes, mais elle remplit une autre fonction.
Traiter les dettes coûteuses
Un crédit renouvelable ou une dette portant un coût élevé peut absorber davantage de trésorerie qu’un placement prudent n’en produira. Rembourser cette dette constitue alors la priorité économique, car le coût évité est connu tandis que le rendement futur d’un investissement reste incertain.
Ne financez pas un investissement avec de l’argent emprunté lorsque vous débutez. Le remboursement reste exigible pendant la baisse du placement.
Les protections essentielles comptent aussi : assurance adaptée, couverture santé, maintien d’un revenu et dépenses professionnelles prévisibles. Sans ce socle, une stratégie d’investissement devient fragile avant même le choix du support.
2. Définir son objectif, sa durée et son niveau de risque
Un objectif à trois ans appelle une gestion très différente d’un projet patrimonial à vingt ans : l’argent destiné à un achat proche ne doit pas être exposé comme une épargne de long terme. Classez chaque projet par date, montant nécessaire et tolérance à une baisse avant d’ouvrir une enveloppe.
Ainsi, le bon placement est celui qui peut rester en place jusqu’à l’échéance prévue. Un horizon long autorise des fluctuations plus importantes, sans supprimer la possibilité d’une perte.
Classer les objectifs par horizon
Notez séparément l’argent destiné à une dépense prochaine, celui qui doit rester disponible sans date précise et celui que vous pouvez immobiliser durablement. Cette séparation évite de retirer un investissement au moment où son cours est défavorable pour payer un besoin déjà connu.
| Horizon ou besoin | Priorité de décision | Supports à examiner | Risque acceptable |
|---|---|---|---|
| Dépense proche | Disponibilité du capital | Livret réglementé ou support liquide | Très faible |
| Projet à moyen terme | Stabilité et frais de sortie | Supports prudents selon le contrat | Faible à modéré |
| Patrimoine à long terme | Diversification et coût total | PEA, assurance-vie ou autres enveloppes adaptées | Variable selon l’allocation |
Ce tableau ne constitue pas une allocation personnalisée. Il sert à éliminer les placements incompatibles avec la date à laquelle l’argent sera nécessaire.
Évaluer sa tolérance aux fluctuations
Une perte temporaire sur un actif coté peut provoquer une réaction émotionnelle, même lorsque l’objectif se situe loin dans le temps. Demandez-vous quelle baisse vous pourriez supporter sans vendre dans la panique, puis réduisez l’exposition si la réponse révèle une incompatibilité avec votre comportement réel.
Un horizon d’au moins dix ans est généralement retenu pour une exposition importante aux actions ou aux ETF actions, car il laisse davantage de temps pour traverser des phases défavorables. Il ne transforme pas un actif volatil en placement garanti.
La volatilité mesure les variations de valeur. La liquidité mesure la facilité de récupérer l’argent. Le risque de perte en capital concerne le montant récupéré, frais et fiscalité compris.
Fixer une somme mensuelle réaliste
Un montant mensuel doit rester compatible avec les mois faibles, les vacances, les réparations et les changements professionnels. Pour investir avec un petit budget, commencez par une somme qui ne vous oblige pas à interrompre votre épargne de précaution ou à recourir au crédit.
Un versement de 50 € peut être pertinent s’il reste stable. Un versement de 500 € ne l’est pas s’il met le compte courant en tension.
La décision doit être révisable lorsque le revenu, le logement ou les charges changent. Le montant n’a rien d’universel.
3. Choisir les premiers placements selon leur rôle
Les premiers placements répondent à des fonctions différentes : réserve disponible, investissement diversifié à long terme, souplesse contractuelle ou préparation de la retraite. Comparez chaque support avec quatre critères concrets — horizon, liquidité, risque et frais — avant de considérer sa fiscalité.
Ainsi, aucun produit ne mérite le titre de meilleur placement pour tous les jeunes. Le livret sécurise, le PEA expose aux marchés, l’assurance-vie organise plusieurs supports et le PER bloque davantage l’épargne jusqu’à la retraite, sauf cas de déblocage prévus.
Le livret réglementé pour la réserve disponible
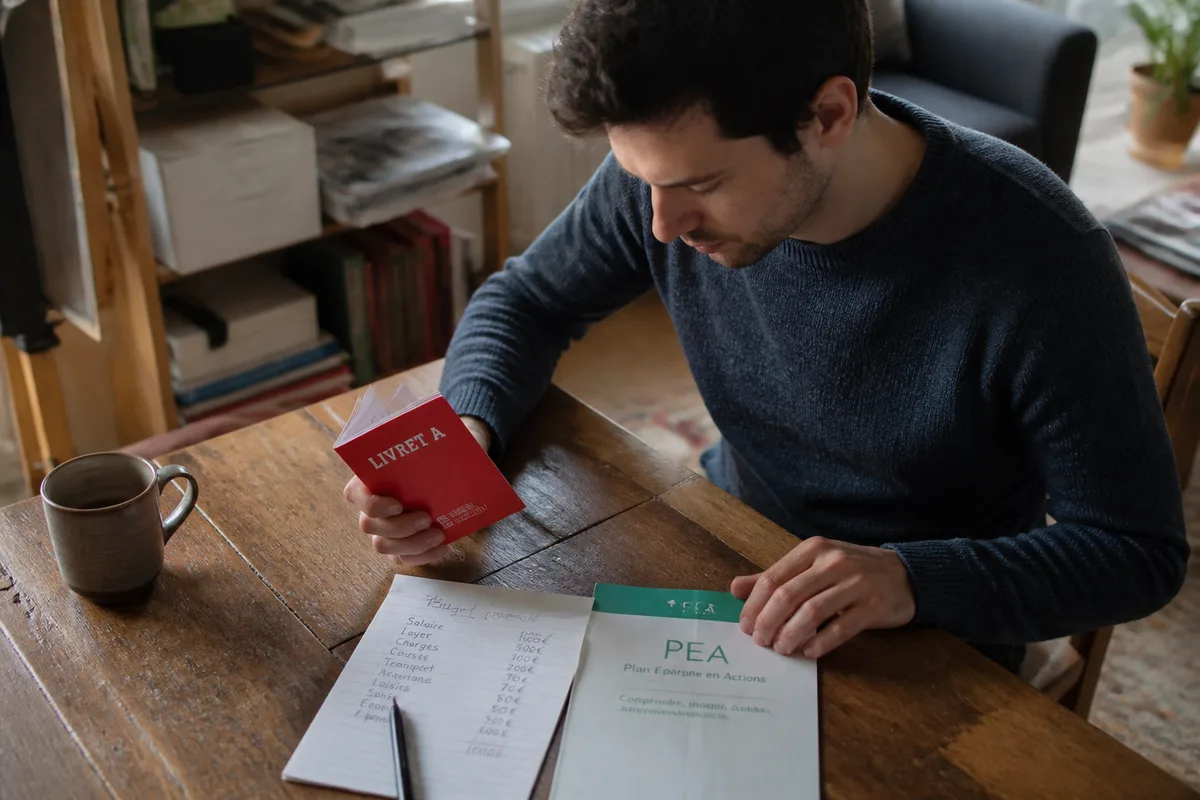
Le taux du Livret A au 1er février 2026 n’est pas repris ici sans valeur officielle directement disponible dans les éléments fournis. Une donnée de taux périssable ne doit pas être remplacée par un souvenir de barème.
Le plan d’épargne en actions pour un horizon long
Le PEA accueille des titres et supports éligibles liés aux actions, avec une fiscalité qui dépend de la durée de détention et des retraits. Son horizon fiscal de référence est de cinq ans à compter du premier versement pour éviter, en principe, l’imposition sur le revenu des gains lors d’un retrait, tandis que les prélèvements sociaux restent dus selon les règles applicables.
Le PEA expose à la baisse des marchés. Le capital n’est pas garanti.
Il convient à un investisseur capable de conserver son épargne plusieurs années et de comprendre le support acheté. Il ne convient pas à l’argent nécessaire pour un déménagement proche.
L’assurance-vie pour la souplesse et la diversification
L’assurance-vie permet d’associer plusieurs supports dans une même enveloppe, selon le contrat : support à capital garanti lorsqu’il existe, fonds investis sur les marchés ou autres unités de compte. La disponibilité juridique n’empêche pas une perte sur les supports risqués ni l’existence de frais.
Après huit ans, l’abattement annuel concerne la part de gains comprise dans les rachats : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cet abattement concerne les gains retirés et ne constitue pas un plafond de versement.
Une assurance-vie coûte parfois par les frais d’entrée, de gestion, d’arbitrage ou liés aux supports. Comparez le coût total, la nature des unités de compte et la procédure de retrait avant la souscription.
Le plan d’épargne retraite lorsque l’objectif le justifie
Le PER vise une épargne orientée vers la retraite et peut limiter la disponibilité avant cette échéance, sauf situations de déblocage prévues. Il devient cohérent lorsque l’objectif est réellement lointain et que le blocage, la fiscalité des versements et celle de la sortie sont compris.
Le PER ne remplace pas une réserve d’urgence. Il ne convient pas à une somme destinée à financer rapidement un logement ou une période sans revenus.
L’épargne salariale mérite aussi une place dans le diagnostic lorsqu’elle est proposée par l’employeur, notamment si un abondement existe. Le montant et les conditions dépendent du dispositif de l’entreprise.
4. Sélectionner un placement diversifié et passer le premier ordre
Passer un premier ordre suppose trois décisions séparées : choisir l’enveloppe, sélectionner un support compréhensible et mesurer le coût de l’opération. Un ETF largement diversifié peut réduire la concentration par rapport à quelques titres isolés, sans supprimer le risque de marché ni les frais.
Or, le nom d’un produit ne décrit ni ses actifs ni son niveau de risque. Lisez sa composition, son indicateur de risque, ses frais et ses conditions de sortie avant d’engager de l’argent.
Étape 1 : Comparer les frais et les caractéristiques
Commencez par relever les frais de courtage, de gestion, de tenue de compte, d’entrée, de sortie et de change lorsqu’ils existent. Additionnez-les au coût du support : une petite opération fréquente peut perdre une part disproportionnée de sa valeur si le minimum facturé est élevé.
Un ordre de 20 € avec 3 € de frais représente 15 % de la somme engagée avant toute variation du marché. Ce calcul montre pourquoi la fréquence doit être compatible avec le barème réel.
La documentation doit aussi préciser le montant minimal d’ordre, la fréquence de cotation, les supports accessibles et les conditions de transfert ou de clôture. Une enveloppe peu chère sur le papier peut devenir coûteuse si ses opérations courantes sont facturées.
Étape 2 : Privilégier une diversification compréhensible
Choisissez un support dont vous pouvez expliquer la composition en une phrase : zones géographiques couvertes, secteurs présents, type d’actifs et méthode de réplication. La diversification réduit la dépendance à un seul titre, secteur ou intermédiaire, sans empêcher une baisse générale des marchés.
Un fonds composé d’actions mondiales reste exposé aux actions. Un fonds concentré sur un secteur reste vulnérable à ce secteur.
Écartez les produits complexes lorsque leur mécanisme de gain ou de perte vous échappe. Les cryptomonnaies et le non-coté doivent rester une part secondaire de l’épargne, avec la possibilité de perdre tout ou partie du capital.
Étape 3 : Effectuer un premier versement maîtrisé
Pour le premier ordre, inscrivez par écrit l’enveloppe utilisée, le support, la somme engagée, le type d’ordre et le coût maximal accepté. Le résultat attendu est un ordre compréhensible et traçable, pas une décision prise à partir d’une performance récente.
Le justificatif doit mentionner le support, le nombre de parts, le prix d’exécution, les frais et l’enveloppe utilisée. Conservez-le avec les documents fiscaux et contractuels.
Commencez uniquement après avoir compris ce qui se passe si le cours baisse de 20 %, si le support devient indisponible ou si vous devez retirer l’argent avant la date prévue. Si vous ne pouvez pas répondre, n’investissez pas encore.
Pour un montant limité, l’exemple d’investissement avec 300 euros peut aider à comparer des scénarios de frais et de diversification, sans transformer un exemple éditorial en allocation personnelle.
5. Automatiser, suivre et ajuster sans multiplier les décisions
Une routine simple réduit les achats impulsifs et les abandons, à condition que le montant programmé reste compatible avec le budget. Automatisez un versement après l’arrivée du revenu, puis réservez un point de contrôle périodique pour examiner l’objectif, la répartition, les frais et les changements de situation.
Pourtant, l’automatisation ne rend pas un mauvais support pertinent. Ainsi, elle exécute une décision déjà prise ; elle ne remplace ni l’analyse ni le suivi.
Programmer les versements
Choisissez une date cohérente avec l’encaissement du revenu et laissez une marge pour les prélèvements prioritaires. Un versement fixe permet d’acheter à différents niveaux de marché, sans supposer que le prochain cours sera favorable.
Préférez un montant suspendable sans pénalité lorsque les revenus sont irréguliers. La trésorerie passe avant la cadence.
Une baisse de marché ne justifie pas automatiquement une vente. Une hausse récente ne justifie pas automatiquement un achat supplémentaire.
Faire un bilan périodique
À chaque bilan, comparez l’objectif initial avec la situation actuelle : horizon raccourci, dépense importante qui approche, revenu modifié, support devenu trop concentré ou frais qui ont changé. Un ajustement sert à restaurer la cohérence du portefeuille, pas à poursuivre le dernier actif à la mode.
Un rééquilibrage peut consister à réduire une exposition devenue excessive ou à orienter les nouveaux versements vers une poche sous-représentée. Il doit rester compréhensible.
Le comportement compte autant que le support. Acheter et vendre sous l’effet d’une performance récente transforme une méthode en succession de paris.
6. Les erreurs fréquentes à éviter
Les erreurs les plus coûteuses apparaissent avant le premier rendement : investir l’argent du loyer, ignorer les frais, concentrer l’épargne sur un seul actif, croire une promesse garantie ou confondre une simulation avec un résultat acquis. Chaque erreur se corrige par une condition simple et observable.
Mais la jeunesse ne compense pas une mauvaise organisation financière. Le temps est un levier, pas une assurance contre une perte.
- Investir avant la réserve : une dépense urgente peut forcer une vente au mauvais moment.
- Choisir sur le rendement affiché : le chiffre peut être brut, passé, avant frais ou lié à une période particulière.
- Accumuler les enveloppes : plusieurs contrats compliquent le suivi et multiplient parfois les frais.
- Concentrer l’épargne : une seule action, un seul secteur ou un seul intermédiaire augmente le risque spécifique.
- Suivre une promesse garantie : aucun rendement élevé garanti ne doit être accepté sans mécanisme clair, cadre vérifiable et risque explicité.
- Investir à crédit : la dette continue quand la valeur du placement diminue.
- Copier une allocation : un portefeuille adapté à un autre horizon peut être inadapté à votre projet.
La croyance « investir jeune suffit pour gagner » est fausse : l’âge allonge potentiellement l’horizon, tandis que le résultat dépend encore du support, des frais, de la fiscalité, des versements et du moment de sortie.
Ne faites pas confiance à un intermédiaire qui refuse d’expliquer ses frais ou le scénario de perte. Pour un conseiller en investissements financiers, l’immatriculation à l’ORIAS constitue un contrôle de base ; une entreprise d’investissement relève de l’agrément de l’ACPR, et l’AMF approuve alors son programme d’activité selon le cadre indiqué par l’ACPR.
En cas de litige, conservez les contrats, relevés, messages, publicités et justificatifs d’ordre. Refusez toute pression à transférer rapidement des fonds.
7. Questions fréquentes sur les premiers investissements
Comment générer 500 € par mois grâce à ses placements ?
Aucun placement ne garantit 500 € de revenus mensuels, soit 6 000 € par an. À titre purement mathématique, un capital de 200 000 € produirait 6 000 € annuels à 3 %, 150 000 € à 4 % ou 120 000 € à 5 %, avant les frais, les impôts et les variations de valeur. Le capital nécessaire dépend donc du rendement réellement obtenu et du niveau de risque accepté.
Faut-il investir une somme reçue exceptionnellement, comme une prime ou un héritage ?
Une somme exceptionnelle ne doit pas être investie automatiquement si elle sert à financer une dépense prévisible, à rembourser une dette coûteuse ou à compléter l’épargne de précaution. Après ces priorités, elle peut être répartie progressivement selon l’horizon du projet et la capacité à supporter une baisse. Investir en plusieurs fois peut aussi limiter le risque d’engager tout le capital juste avant un recul des marchés.
Sources utiles à consulter
Les montants fiscaux, plafonds et conditions évoluent. Pour les données réglementaires, les autorités compétentes priment sur les comparateurs commerciaux, les publicités et les simulations de rendement.
Or, l’organisme utile dépend de l’information recherchée :
- Service-Public : règles générales sur les livrets, les produits d’épargne et les conséquences administratives ; utile pour cadrer le dispositif applicable.
- impots.gouv.fr : fiscalité des retraits, gains et enveloppes ; utile pour distinguer montant brut, gains imposables et prélèvements.
- AMF : risques des instruments financiers, information des investisseurs et alertes sur les offres ; utile pour comprendre la perte possible et repérer une promesse excessive.
- ACPR : agrément des entreprises d’investissement et informations relatives aux intermédiaires ; utile avant de confier des fonds.
- ORIAS : immatriculation des conseillers et intermédiaires concernés ; utile pour identifier le statut déclaré d’un professionnel.
Si vous êtes mineur, l’ouverture et la gestion d’un compte peuvent impliquer le représentant légal, tandis que l’autonomie financière évolue à la majorité. Les conditions d’accès, la personne autorisée à gérer et le transfert des responsabilités doivent être établis avant toute ouverture au nom d’un enfant.
Une situation complexe — fiscalité familiale, succession, endettement, revenus irréguliers ou objectif immobilier — justifie l’avis d’un professionnel compétent. Ce contenu reste pédagogique et ne remplace pas une analyse personnalisée.
À retenir : investissez seulement une somme compatible avec votre budget, séparez la réserve liquide des placements risqués, choisissez l’enveloppe selon l’horizon et mesurez les frais avant le premier ordre. La diversification et l’automatisation réduisent certaines erreurs, sans supprimer le risque de perte en capital.
La prochaine action est concrète : inscrivez vos dépenses essentielles, votre réserve disponible, votre horizon et le montant mensuel soutenable, puis éliminez tout produit dont les frais ou le mécanisme de perte restent incompris ; investir jeune devient défendable si le coût reste maîtrisé.
Publications similaires :
 Match de bourse : la gamification de l’investissement est-elle une illusion rentable ?
Négociation samedi : bourse et marchés : pourquoi les horaires évoluent avec le numérique
Action Altran : 5 clés vitales pour dominer le marché tech 2025
 Acheter des parts d’une entreprise : Top des stratégies en actionnariat fractionné