Le coût des erreurs d’investissement débutant ne vient pas seulement d’un placement mal choisi : les principales fautes sont l’absence d’objectif ou d’épargne de précaution, le suivi de la foule ou des influenceurs, l’achat d’un produit mal compris, la négligence des frais et de la diversification, puis la réaction émotionnelle. Pour les éviter, définissez votre horizon et votre risque, vérifiez les informations, commencez simplement et appliquez une stratégie cohérente.
Un investissement peut entraîner une perte partielle ou totale du capital, même lorsque le discours commercial paraît rassurant. La bonne méthode consiste à séparer l’argent disponible de celui destiné à un horizon plus long, à comparer le rendement net après frais et fiscalité, puis à choisir un intermédiaire identifiable dont les conditions de retrait sont compréhensibles.
Erreur numéro 1 : investir sans épargne de précaution
Investir sans réserve disponible oblige parfois à vendre au mauvais moment, précisément lorsque le marché baisse ou qu’une dépense imprévue survient. L’épargne de précaution doit rester liquide et séparée du capital exposé aux fluctuations, afin qu’une panne, une baisse de revenus ou une facture importante ne transforme pas une perte temporaire en perte définitive.
Ainsi, constituez d’abord une réserve correspondant à environ trois à six mois de dépenses essentielles. Cette fourchette n’est pas un seuil automatique : un revenu stable, des charges faibles et une protection solide ne créent pas le même besoin qu’une activité irrégulière, un crédit lourd ou des dépenses familiales élevées.
Le calcul doit partir des dépenses réellement indispensables : logement, alimentation, énergie, assurances, remboursements et transport nécessaire. Les loisirs et achats reportables ne doivent pas gonfler artificiellement le montant à immobiliser.
Une réserve de 1 500 € pour 1 200 € de charges mensuelles ne couvre qu’un peu plus d’un mois. Elle ne protège donc pas un foyer dont les revenus peuvent disparaître plusieurs mois.
Le Plan d’épargne en actions ne doit pas servir de compte courant : le repère de cinq ans est important, car un retrait avant cette échéance entraîne en principe la clôture du plan, sous réserve des exceptions prévues par le texte applicable. Cette enveloppe ne remplace donc pas une épargne immédiatement accessible.
La frontière est simple. L’argent nécessaire au quotidien reste disponible.
Investissez ensuite uniquement une somme dont l’immobilisation reste compatible avec vos dépenses et vos projets proches. Pour les petits budgets, investir 300 euros avec méthode peut servir d’exercice de cadrage, à condition de ne pas confondre faible montant et faible risque.
Erreur numéro 2 : choisir un placement sans objectif, horizon ni risque défini
Un placement adapté à un projet proche ne répond pas au même besoin qu’un capital destiné à une échéance lointaine. Avant tout achat, écrivez l’objectif, la date probable d’utilisation des fonds et la baisse que vous pourriez supporter sans vendre dans la panique : ces trois réponses cadrent le produit avant son rendement affiché.
Ainsi, un horizon court impose une forte disponibilité et réduit la place acceptable pour des actifs volatils. Un horizon long laisse davantage de temps pour traverser les baisses, sans supprimer le risque de perte.
Le profil de risque ne se résume pas à répondre « dynamique » dans un questionnaire. Il dépend aussi du patrimoine, des revenus, des dettes, de la stabilité professionnelle et de la capacité réelle à attendre.
Un document d’informations clés peut présenter une échelle réglementaire de risque allant de 1 à 7 pour les produits d’investissement de détail concernés. Ce chiffre facilite la comparaison, toutefois il ne décrit pas à lui seul la liquidité, les frais, les mécanismes de sortie ou le risque de perte totale.
Le rendement espéré ne doit jamais être le point de départ. Un objectif de financement d’études dans deux ans ne supporte pas le même niveau de fluctuation qu’un capital que vous pouvez laisser investi pendant plusieurs années.
Répondez à ces questions avant de consulter une offre :
- Quel objectif concret justifie l’investissement ?
- À quelle date les fonds pourraient-ils être nécessaires ?
- Quelle baisse vous ferait modifier votre comportement ?
- Quelle part du patrimoine serait exposée après l’achat ?
Si une baisse modérée vous ferait vendre immédiatement, le risque retenu dépasse votre capacité réelle à patienter. Dans ce cas, ne choisissez pas le produit avant d’avoir écrit l’objectif et la durée.
Erreur numéro 3 : concentrer tout son argent sur un seul placement
La concentration expose le patrimoine à un seul émetteur, secteur, pays ou mécanisme économique. Une diversification effective répartit les risques entre des placements dont les facteurs de baisse ne sont pas identiques, au lieu d’empiler plusieurs produits qui réagissent tous de la même façon.
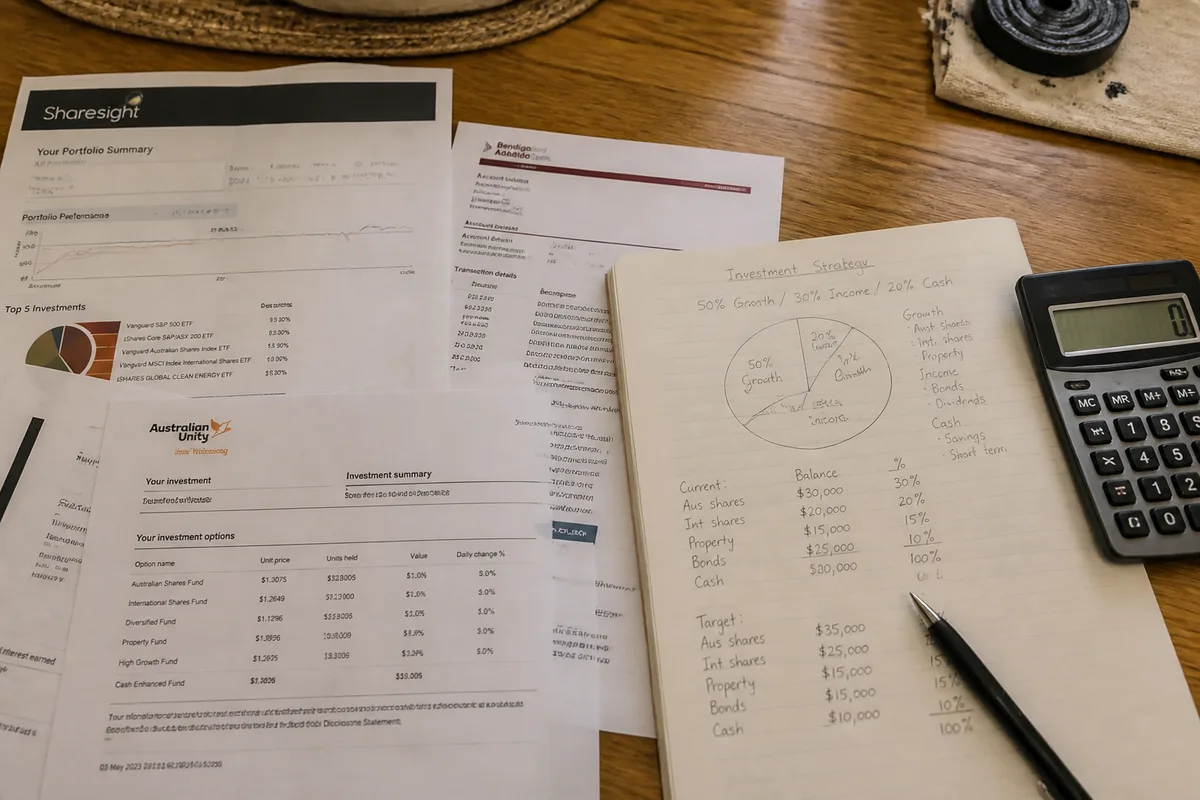
Ainsi, posséder plusieurs supports liés aux mêmes grandes entreprises ne crée pas forcément une protection solide. Deux fonds différents peuvent détenir des actifs proches, subir les mêmes taux d’intérêt ou dépendre du même secteur.
La diversification ne signifie pas acheter tout ce qui existe. Elle consiste à comprendre les expositions retenues et à vérifier si elles répondent à l’objectif.
Une action unique concentre le risque sur la santé d’une entreprise. Un portefeuille limité à un secteur concentre le risque sur une activité. Une exposition à plusieurs zones géographiques peut réduire cette dépendance, tout en ajoutant un risque de change ou des conditions économiques différentes.
La bonne question devient : qu’est-ce qui ferait baisser plusieurs placements en même temps ? Si la réponse est « le même événement », la diversification est probablement plus faible qu’elle n’en a l’air.
Commencer avec un nombre limité de produits compris vaut mieux qu’un portefeuille illisible. Une approche indicielle ou une gestion plus active répond à des stratégies différentes ; aucune ne dispense d’examiner la composition, les frais, l’horizon et le niveau de risque.
La concentration totale est une mauvaise décision pour un débutant qui ne peut pas analyser le risque particulier de l’actif. Répartissez les placements entre des supports réellement différents, sans multiplier les lignes uniquement pour donner une impression de sécurité.
Erreur numéro 4 : négliger les frais, la fiscalité et le rendement réel
Les frais réduisent directement le résultat conservé par l’investisseur, tandis que la fiscalité et l’inflation diminuent le pouvoir d’achat du gain restant. Comparer uniquement un rendement brut conduit donc à une mesure incomplète : il faut examiner les coûts d’entrée, de gestion, de transaction, d’arbitrage et de sortie avant de juger la rentabilité.
Un calcul indicatif permet de séparer les étapes. Si un capital de 10 000 € produit 500 € avant frais, le rendement brut est de 500 € ÷ 10 000 € = 5 %. Avec 120 € de frais et 80 € de fiscalité, le gain conservé devient 300 €, soit 3 % avant prise en compte de l’inflation.
Le rendement réel après inflation suit la formule suivante : (1 + taux nominal) ÷ (1 + taux d’inflation) – 1. Avec un taux nominal de 3 % et une inflation de 2 %, le calcul donne environ 0,98 % avant les frais et la fiscalité, car 1,03 ÷ 1,02 – 1 = 0,0098.
Cette simulation est pédagogique. Elle ne prédit aucun rendement et ne remplace pas le calcul du produit détenu.
Les frais à isoler sont les suivants :
- frais d’entrée ou de souscription ;
- frais annuels de gestion ;
- frais de courtage ou de transaction ;
- frais d’arbitrage entre supports ;
- frais de sortie, de transfert ou de retrait.
La fiscalité dépend de l’enveloppe, du produit, de la durée de détention et de la nature du gain. Le calcul final doit donc reprendre les règles applicables à la situation réelle, avec l’administration fiscale ou un professionnel compétent lorsque l’enjeu financier est important.
Un placement peu chargé en frais n’est pas automatiquement adapté. Il devient toutefois difficile de défendre une stratégie dont les coûts sont inconnus avant le premier versement.
Erreur numéro 5 : acheter ou vendre sous le coup de l’émotion
La peur de manquer une hausse pousse à acheter après une forte progression, tandis qu’une baisse brutale déclenche parfois une vente sans examen. La solution consiste à écrire à l’avance les raisons de l’investissement, la durée prévue, la règle de suivi et les conditions qui remettraient réellement la stratégie en cause.
Pourtant, une baisse de cours n’est pas une raison suffisante pour vendre automatiquement. Il faut distinguer une fluctuation temporaire, une détérioration de la thèse d’investissement et un besoin urgent de liquidités.
Vendre parce qu’un titre recule peut transformer une perte latente en perte réalisée. Conserver mécaniquement peut aussi prolonger une mauvaise décision si l’objectif, le produit ou la situation financière a changé.
Un seuil de baisse unique ne peut pas servir de règle universelle pour une action, une obligation, un fonds diversifié ou un actif spéculatif. La décision doit intégrer la liquidité, le risque initial, les frais de sortie et la raison précise de la baisse.
Les biais les plus coûteux apparaissent souvent avant l’ordre :
- mimétisme : acheter parce qu’un groupe, un influenceur ou une célébrité affirme détenir l’actif ;
- biais de confirmation : ne retenir que les informations favorables à une décision déjà prise ;
- excès de confiance : attribuer une hausse à son talent plutôt qu’aux conditions de marché ;
- aversion aux pertes : conserver une position uniquement pour éviter d’admettre une erreur.
Un journal de décision réduit ces réflexes : date, objectif, hypothèse, risque accepté, frais prévus et condition de sortie doivent apparaître avant l’achat. Fixez aussi une fréquence de réévaluation ; surveiller le cours plusieurs fois par jour augmente souvent le bruit sans améliorer l’arbitrage.
Ne suivez pas la foule, les influenceurs ou une promesse de rendement sans examiner l’origine de l’information, la rémunération éventuelle de son auteur et les éléments qui pourraient l’infirmer.
Erreur numéro 6 : croire aux rendements garantis ou choisir un intermédiaire non vérifié
Une promesse de rendement garanti, une urgence artificielle, un témoignage invérifiable ou une demande de versement supplémentaire forment un faisceau d’alerte. Avant de transmettre des fonds ou des données personnelles, identifiez le prestataire, son autorisation, son adresse réelle, les documents contractuels et les conditions précises de retrait.
Les contrôles doivent porter sur l’identité juridique exacte, le pays d’enregistrement, le statut réglementaire annoncé et la correspondance entre le nom du site, le bénéficiaire bancaire et le contrat. Une adresse électronique gratuite, un numéro étranger inattendu ou une pression téléphonique ne prouvent pas seuls une fraude, mais ils justifient l’arrêt du versement.
La garantie des titres, lorsqu’elle s’applique au prestataire concerné, couvre les titres financiers jusqu’à 70 000 € par client et par établissement, selon le site garantiedesdepots.fr. Les espèces peuvent être garanties jusqu’à 70 000 € dans le cas d’une entreprise d’investissement, sous les conditions indiquées par cet organisme.
L’indemnisation des titres peut atteindre deux fois 70 000 € par client et par établissement lorsque la garantie des espèces s’ajoute à celle des titres. Cette protection ne garantit ni la valeur de marché des actifs ni un rendement, et elle ne couvre pas toutes les situations de la même manière.
Avant un premier versement, séparez trois questions :
- Le prestataire existe-t-il juridiquement et l’autorisation annoncée correspond-elle réellement à son activité ?
- Le produit explique-t-il clairement ses risques, ses frais, sa liquidité et ses conditions de sortie ?
- Le bénéficiaire du paiement est-il le même que l’entité contractante ?
Une rentabilité présentée comme certaine est incompatible avec une exposition réelle au marché. Refusez également tout paiement supplémentaire destiné à débloquer un retrait prétendument garanti : cette demande constitue un signal d’escroquerie majeur.
Les contenus financiers peuvent aussi avoir un intérêt commercial. Un lien affilié, une rémunération ou une offre de courtage doivent être identifiables ; une recommandation qui ne précise pas son modèle économique mérite moins de confiance qu’une information clairement documentée.
Après une première perte : que faire sans aggraver la décision ?
Après une perte, la priorité est de suspendre les décisions impulsives et de reconstituer les faits : montant versé, valeur actuelle, frais prélevés, liquidité, risque initial et raison exacte de la baisse. Cette démarche sépare une fluctuation de marché d’une erreur de produit, d’un besoin de trésorerie ou d’une possible escroquerie.
Ainsi, ne doublez pas la mise pour récupérer rapidement la perte. Cette logique transforme une émotion en exposition supplémentaire et peut aggraver le déficit si le produit continue de baisser.
Notez ce qui était prévu avant l’achat, puis comparez-le à la situation actuelle. L’objectif a-t-il changé ? L’horizon est-il devenu plus court ? Les frais sont-ils différents de ceux compris au départ ? Le prestataire répond-il clairement aux demandes de retrait ?
Une perte temporaire correspond à une baisse de valeur sans changement établi dans la stratégie ou le besoin de liquidités. Une erreur de thèse apparaît lorsque l’hypothèse initiale ne tient plus. Une vente forcée survient lorsque l’argent devient nécessaire avant le terme prévu.
Ces trois situations appellent des décisions différentes. Les confondre produit souvent une réaction coûteuse.
En cas de suspicion d’escroquerie, cessez les versements, conservez les contrats, captures, courriels et coordonnées bancaires, puis signalez les faits aux organismes publics compétents et à votre banque. Ne négociez pas avec un interlocuteur qui demande de nouveaux frais pour récupérer votre argent.
La performance doit aussi être suivie avec une méthode : calculez la variation du portefeuille en tenant compte des versements et retraits, puis comparez-la à un indice de référence cohérent avec les actifs détenus, la devise et le niveau de risque. Un indice mal choisi donne une conclusion trompeuse.
Réévaluez la stratégie lorsque la situation personnelle, les frais, la fiscalité ou les caractéristiques du produit changent. La fréquence doit rester compatible avec l’objectif : une décision documentée vaut mieux qu’une surveillance permanente.
Checklist avant le premier investissement
Une décision peut être suspendue si une seule réponse essentielle reste floue. Cette checklist vérifie l’argent disponible, l’objectif, l’horizon, le risque, la compréhension du produit, les frais, la diversification et la fiabilité de l’intermédiaire avant tout versement.
Ainsi, utilisez-la dans l’ordre :
- Ai-je une épargne de précaution distincte de la somme investie ?
- L’argent engagé peut-il rester immobilisé sans compromettre mes dépenses essentielles ?
- Quel objectif précis justifie l’investissement ?
- Quand pourrais-je avoir besoin des fonds ?
- Quelle baisse puis-je réellement accepter sans vendre dans la panique ?
- Le fonctionnement du produit, ses risques, sa liquidité et ses conditions de sortie sont-ils compréhensibles ?
- Quels frais s’appliquent avant, pendant et après la détention ?
- Les supports retenus dépendent-ils du même émetteur, secteur ou facteur de risque ?
- Le prestataire et le bénéficiaire du paiement sont-ils clairement identifiés ?
- Quelle règle de suivi et de réévaluation ai-je écrite avant l’achat ?
Une réponse négative impose l’arrêt du processus. L’argent conservé en attente coûte moins cher qu’un versement impossible à récupérer.
Questions fréquentes sur les erreurs des débutants
C’est quoi la règle des 4 % pour retirer de l’argent d’un portefeuille ?
La règle des 4 % consiste à retirer la première année 4 % de la valeur du portefeuille, puis à ajuster ensuite le montant en fonction de l’inflation. Elle constitue un repère historique et non une garantie de préserver le capital, car le résultat dépend de la composition du portefeuille, de la durée des retraits et des performances des marchés.
Peut-on perdre plus que la somme investie en achetant des actions ?
Avec un achat d’actions au comptant et sans emprunt, la perte maximale correspond au montant investi : l’action peut perdre toute sa valeur, mais elle ne peut pas devenir négative. En revanche, l’effet de levier, les CFD, les options ou la vente à découvert peuvent entraîner des pertes supérieures au capital versé.
Quels documents faut-il conserver après un investissement ?
Conservez le contrat, le document d’informations clés, les relevés de compte, les confirmations d’ordres, le détail des frais et les justificatifs de versement ou de retrait. Les documents fiscaux transmis par l’intermédiaire, notamment l’imprimé fiscal unique lorsqu’il s’applique, servent aussi à préparer la déclaration des revenus et des plus-values.
